Achat immobilier
Acheter en zone inondable dans la Marne : Vesle, Saulx et nappe sous surveillance
La Marne est un département d’eau courante : Vesle, Marne, Saulx, Aisne et leurs affluents dessinent des vallées habitées de longue date, et une partie du parc immobilier, de Fismes aux quais rémois et de Vitry-le-François aux villages de la Saulx, se trouve en zone inondable cartographiée. Acheter là n’a rien d’interdit ni d’absurde : des milliers de familles y vivent bien. Mais c’est un achat qui s’instruit : plans de prévention, mémoire des crues, conception du bâti, assurabilité et travaux d’adaptation composent un dossier que l’annonce ne mentionne jamais spontanément. Ce guide donne la méthode marnaise : lire les cartes et l’état des risques, faire parler la maison et le quartier, chiffrer l’adaptation, et négocier en connaissance, sans fantasme ni déni.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Acheter en zone inondable marnaise s’instruit en quatre temps : les documents, état des risques obligatoire, cartes des plans de prévention, arrêtés de catastrophe naturelle de la commune, Reims en comptant 12 pour inondations, Fismes 11 ; la maison, niveaux habitables par rapport aux crues de référence, sous-sols et leurs usages, traces et repères de crue, réseaux et équipements placés haut ou bas ; le quartier, mémoire locale, ressuyage, remontées de nappe associées ; et le projet, travaux d’adaptation, batardeaux, clapets, surélévations d’équipements, et assurabilité au régime catastrophe naturelle, garanti mais encadré. Le prix se négocie sur ce dossier, pas sur la peur.
Des milliers de Marnais vivent bien en zone inondable : ceux qui ont instruit l’achat, adapté la maison, connu le régime.
Les cartes
PPRI, état des risques, arrêtés : le socle documentaire
L’instruction commence sur documents : l’état des risques, remis obligatoirement dès l’annonce, situe le bien dans les zonages ; les plans de prévention des risques d’inondation, consultables en mairie et en ligne, précisent aléas et règles, constructibilité, prescriptions, obligations de travaux parfois ; les arrêtés de catastrophe naturelle de la commune donnent la chronique réelle, et la Marne en a une fournie, 12 reconnaissances inondations à Reims, 11 à Fismes, 8 dans les communes de la Saulx ; et les cartes de remontées de nappe complètent, l’eau marnaise venant aussi d’en bas, notre guide des remontées de nappe l’explique.
Ces documents ne disent pas tout, ils disent le cadre : type d’aléa, hauteurs de référence, fréquences vécues. La suite se lit sur place.
La maison
Niveaux, traces, conception : faire parler le bâti
La visite technique confronte la maison à sa crue de référence : altitude des planchers habitables, sous-sol et ses usages réels, chaufferie et tableau électrique placés haut ou bas, matériaux des niveaux exposés, carrelage et chaux tolérants ou doublages et parquets vulnérables, clapets anti-retour sur les évacuations, et ouvertures basses protégeables par batardeaux. Les traces parlent : repères de crue dans le quartier, auréoles anciennes en cave, strates d’enduits refaits en partie basse, équipements récents remplacés à une même date.
Le vendeur doit déclarer les sinistres indemnisés au titre des catastrophes naturelles : la question se pose par écrit, et les réponses se recoupent avec les traces. Une maison adaptée et transparente se négocie sereinement ; une maison maquillée relève du vice caché.
Le quartier
Mémoire locale et comportement réel de l’eau
Chaque zone inondable a son caractère : crue lente de plaine qui monte en heures et laisse le temps, ruissellement brutal d’orage, remontée de nappe qui s’installe des semaines. Le quartier le raconte : voisins, commerçants anciens, repères gravés, photos des crues passées en mairie, ressuyage des jardins après les gros hivers. Les aménagements collectifs comptent : digues et bassins en amont, entretien des rivières, réseaux pluviaux, chaque élément modifiant la vulnérabilité réelle derrière la carte théorique.
Cette enquête de voisinage vaut une étude : elle distingue la zone cartographiée jamais mouillée de mémoire d’homme et la rue qui prend l’eau tous les cinq ans, deux réalités de marché et de vie très différentes sous la même couleur de plan.
La mairie et le voisinage complètent les données publiques : les riverains d’une même rue se souviennent des hauteurs atteintes et des caves noyées, et ces témoignages, recueillis par écrit, éclairent l’historique réel du bien mieux qu’une carte.
La carte donne le cadre, la rue donne la vérité : repères de crue et mémoire locale font partie de la visite.
Le projet
Adapter, assurer, budgéter : vivre avec le risque
Le projet d’achat intègre l’adaptation : équipements sensibles surélevés, chaudière, électricité en pieuvre descendante, batardeaux dimensionnés, clapets posés, revêtements tolérants dans les niveaux exposés, rangements bas sacrifiables, et pour les biens à enjeux, étage refuge et organisation familiale. Ces travaux se chiffrent avant l’offre et pèsent dans la négociation. Côté assurance, le régime catastrophe naturelle garantit l’assurabilité du bâti existant, avec franchises légales et règles encadrées ; les biens à sinistres répétés se discutent au cas par cas avec l’assureur, et la conformité aux prescriptions du plan de prévention conditionne certaines indemnisations.
Le coût de la vie avec l’eau se calcule : adaptation initiale, vigilance saisonnière, et décote d’achat qui compense. Bien négociée, l’opération se tient ; mal instruite, elle se découvre au premier hiver.
Les adaptations de la maison réduisent le coût des crues futures : tableau électrique et chaudière rehaussés, prises placées au-dessus des plus hautes eaux, revêtements de sol et doublages tolérants à l’eau en rez-de-chaussée, clapets anti-retour sur les réseaux, batardeaux prêts à poser. Leur présence est un atout à l’achat ; leur absence se chiffre et se négocie.
La négociation
Transformer le dossier en prix
La zone inondable se négocie sur pièces : hauteurs de référence et historique réel, travaux d’adaptation faits ou à faire, sinistres passés déclarés, assurabilité vérifiée. La décote de marché existe et varie selon l’aléa et la mémoire locale : elle se justifie ligne à ligne plutôt qu’en pourcentage de principe. Le bilan avant achat consolide le dossier : conformité aux prescriptions, état réel des niveaux bas, chiffrage des adaptations, et détection des maquillages, enduits frais et équipements neufs sans explication.
L’acheteur documenté obtient l’un ou l’autre : un prix qui intègre le risque, ou une maison déjà adaptée qui vaut son étiquette. Les deux se signent sans regret ; c’est l’achat à l’aveugle qui en laisse.
Synthèse
L’eau fait partie du dossier, pas du destin
La méthode marnaise en zone inondable : lire cartes et arrêtés, confronter la maison à sa crue de référence, écouter la mémoire du quartier, chiffrer l’adaptation, vérifier l’assurabilité, questionner le vendeur par écrit, et négocier sur le dossier. L’eau des vallées marnaises est une donnée ancienne et documentée : elle se respecte, elle ne s’improvise pas, et elle ne se cache pas.
Notre cabinet instruit ces achats dans tout le département : bilan avant achat en zone inondable, lecture des niveaux et adaptations, expertise humidité. Guides voisins : les fissures d’après crue, sécher après une crue.
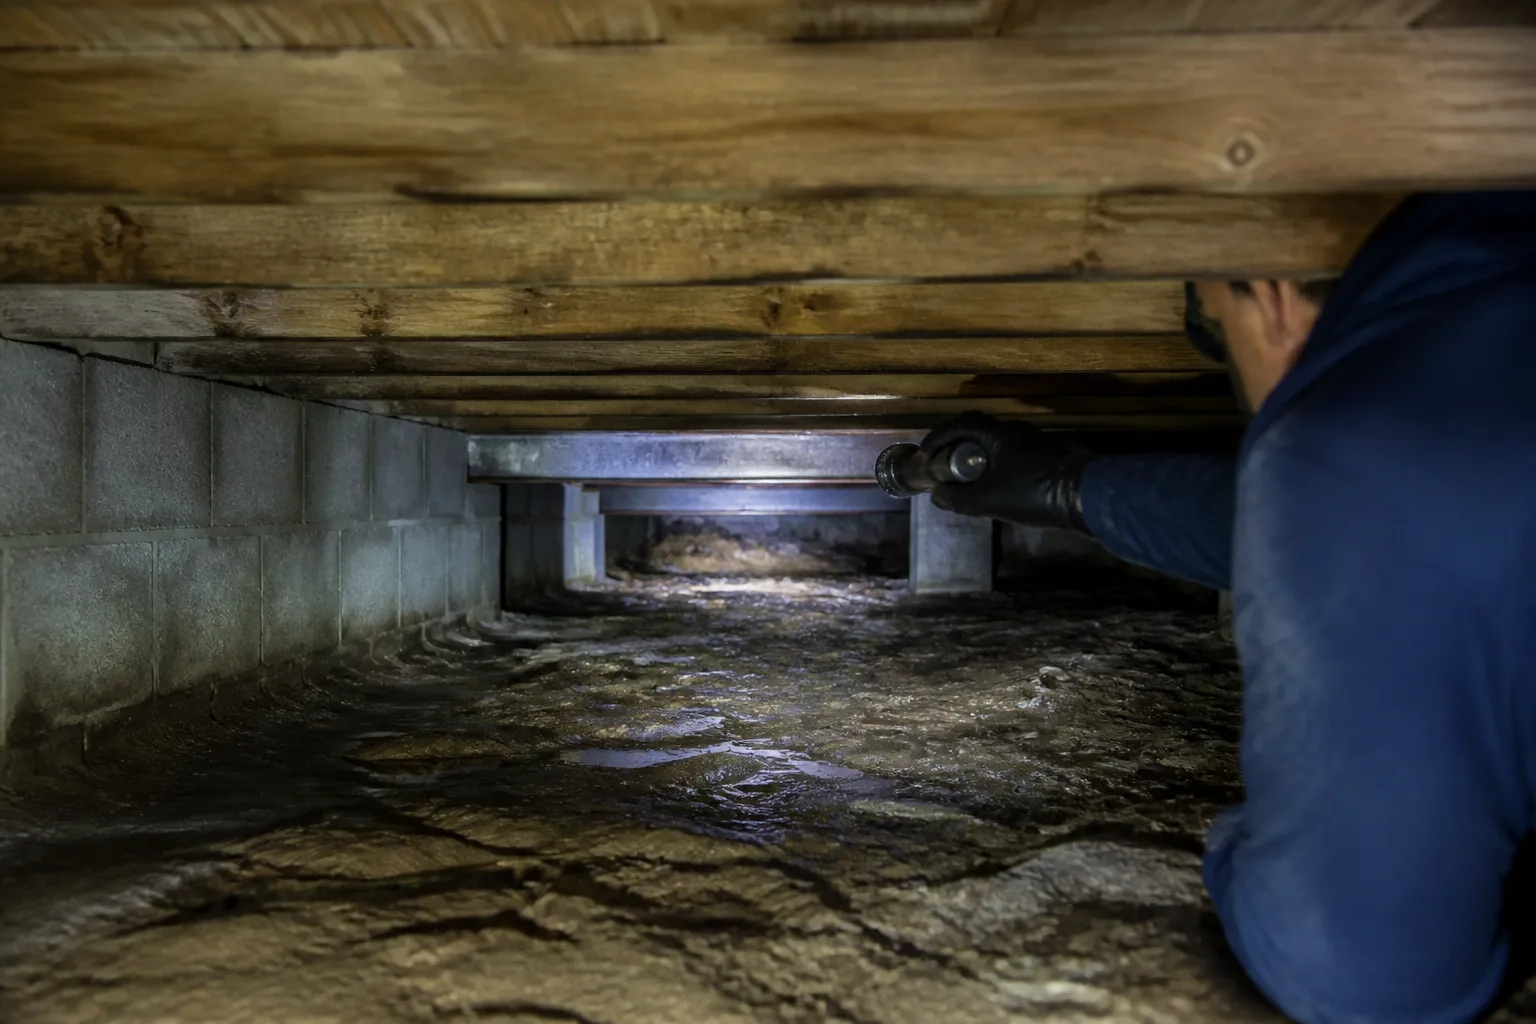
Équipements surélevés, batardeaux, clapets : l’adaptation se chiffre avant l’offre et pèse dans le prix.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Peut-on construire ou agrandir en zone inondable marnaise ?
Selon le zonage du plan de prévention : les zones d’aléa fort sont inconstructibles ou très contraintes, les autres admettent des projets sous prescriptions, planchers au-dessus de la cote de référence notamment. Le règlement de la zone se lit avant tout projet, et conditionne aussi les extensions.
Le vendeur doit-il me dire si la maison a été inondée ?
Il doit remettre l’état des risques et déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété. Posez la question par écrit et recoupez avec les arrêtés de la commune et les traces du bâti : une inondation tue dissimulée ouvre le terrain du vice caché.
L’assurance peut-elle refuser un bien en zone inondable ?
Pour le bâti existant, la garantie catastrophe naturelle est de droit dans les contrats dommages : l’assurabilité est la règle, avec franchises légales. Les cas tendus, sinistres très répétés ou non-conformité aux prescriptions du plan, se traitent au cas par cas : vérifiez avant la signature, pas après.
Un sous-sol en zone inondable est-il rédhibitoire ?
Non, c’est un usage à adapter : rien d’irremplaçable ni de sensible en dessous de la cote, équipements surélevés, matériaux tolérants, pompage organisé. Le sous-sol aménagé en pièce de vie sous la cote de référence, lui, est une vulnérabilité réelle et un point dur de négociation.
Qu’est-ce qu’une crue de référence ?
Celle qui sert de base au plan de prévention, la plus forte connue ou la centennale : les cotes qui en découlent fixent prescriptions et niveaux de planchers. Confronter l’altitude réelle de la maison à cette cote est le geste central de la visite en zone inondable.
Comment chiffrer la décote d’un bien inondable ?
Ligne à ligne : coût des adaptations restantes, vulnérabilités irréductibles, historique réel des sinistres, contraintes du règlement. La décote forfaitaire de principe ne convainc personne ; le dossier technique chiffré convainc le vendeur, et protège l’acheteur du faux bon prix.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Plans de prévention des risques d’inondation des vallées marnaises
- État des risques réglementaire et obligations de déclaration du vendeur
- Arrêtés de catastrophe naturelle des communes (Géorisques)