Vices cachés
Inondation non déclarée : prouver le vice caché dans la Marne
La scène se répète dans les vallées marnaises : quelques mois après l’achat, une pluie soutenue, et l’eau entre dans le garage ou remonte dans la cave. En déplaçant un meuble, l’acquéreur découvre une ligne de crue sur le mur, soigneusement arrêtée à hauteur de plinthe par une peinture récente. Le voisin confirme : « en 2018, l’eau est montée là ». Le vendeur n’avait rien dit. Dans un département traversé par la Marne, l’Aisne, la Saulx et leurs affluents, où des dizaines de communes ont des arrêtés de catastrophe naturelle inondation à leur dossier, la dissimulation d’un passé de crue est l’un des contentieux de vice caché les mieux balisés. Ce guide explique ce que dit le droit, ce que le vendeur devait déclarer, comment se prouve la dissimulation, et la marche à suivre, étape par étape, quand la découverte survient.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Vices cachés
L’essentiel
Le vendeur marnais a deux obligations distinctes : l’état des risques réglementaire, qui informe sur les zonages, et la déclaration des sinistres indemnisés au titre des catastrophes naturelles, obligatoire dès lors que le bien a été indemnisé. Taire une inondation vécue, ou la masquer (enduits, peintures, plinthes neuves sur traces de crue), ouvre le terrain du vice caché, voire du dol. La preuve se construit : constats techniques des traces anciennes, dossier communal d’arrêtés, témoignages de voisinage, photos antérieures, dossier d’assurance du vendeur. Les délais sont courts, deux ans de la découverte pour le vice caché : faire constater vite, par expert, avant toute réparation qui effacerait les preuves. Les issues vont de la réduction du prix à l’annulation de la vente, selon la gravité et la mauvaise foi démontrée.
Une ligne de crue repeinte n’efface pas le passé : elle le transforme en dossier contre le vendeur.
Les obligations
Ce que le vendeur devait dire : état des risques et sinistres indemnisés
Deux obligations encadrent la vente en zone à risque : l’état des risques, document réglementaire annexé au compromis, qui porte les zonages applicables à l’adresse (plan de prévention des risques d’inondation notamment) ; et, distincte et redoutable pour les vendeurs taiseux, la déclaration écrite des sinistres ayant donné lieu à indemnisation au titre des catastrophes naturelles pendant sa période de propriété. Une maison indemnisée après une crue reconnue par arrêté doit l’annoncer noir sur blanc.
La Marne offre la matière : les vallées de la Marne, de la Saulx (Sermaize-les-Bains, Pargny-sur-Saulx et leurs 14 arrêtés), de l’Aisne en Argonne, cumulent les reconnaissances de catastrophe naturelle. L’acquéreur peut vérifier ces dossiers communaux lui-même : ils sont publics.
Le vice
Quand le silence devient vice caché, quand il devient dol
Trois qualifications se superposent : le manquement à l’obligation déclarative (sinistre indemnisé non déclaré), sanctionné en lui-même ; le vice caché, si l’inondabilité réelle du bien, antérieure à la vente, non apparente et déterminante, compromet son usage ; et le dol, quand la dissimulation est active, traces repeintes, questions éludées, déclarations mensongères, qui ouvre l’annulation et les dommages-intérêts, et prive le vendeur du bénéfice des clauses d’exonération. La clause « vendu en l’état » ne protège jamais le vendeur de mauvaise foi.
La nuance compte : un bien en zone inondable avec état des risques conforme et sans sinistre vécu n’est pas un vice, c’est une caractéristique connue. Le contentieux naît du vécu dissimulé, pas du zonage affiché. Notre guide acheter en zone inondable traite l’achat informé.
Les preuves
Construire le dossier : traces, archives, témoins
La preuve de l’antériorité se construit en faisceau : constat technique des traces anciennes (lignes de crue sous les revêtements récents, oxydations basses, reprises d’enduits à hauteur homogène, bois gonflés anciens), chronologie des travaux de masquage (factures, dates des peintures), dossier public (arrêtés de catastrophe naturelle de la commune aux dates concernées, zonages), témoignages du voisinage, photos anciennes du bien (archives d’annonces immobilières comprises), et, pièce reine quand elle s’obtient, le dossier d’indemnisation du vendeur auprès de son assureur.
L’expertise indépendante assemble ce faisceau : elle date les désordres, distingue les traces anciennes des infiltrations nouvelles, et établit le lien entre l’état constaté et l’inondation passée. Ce rapport est la colonne vertébrale de la réclamation, amiable ou judiciaire.
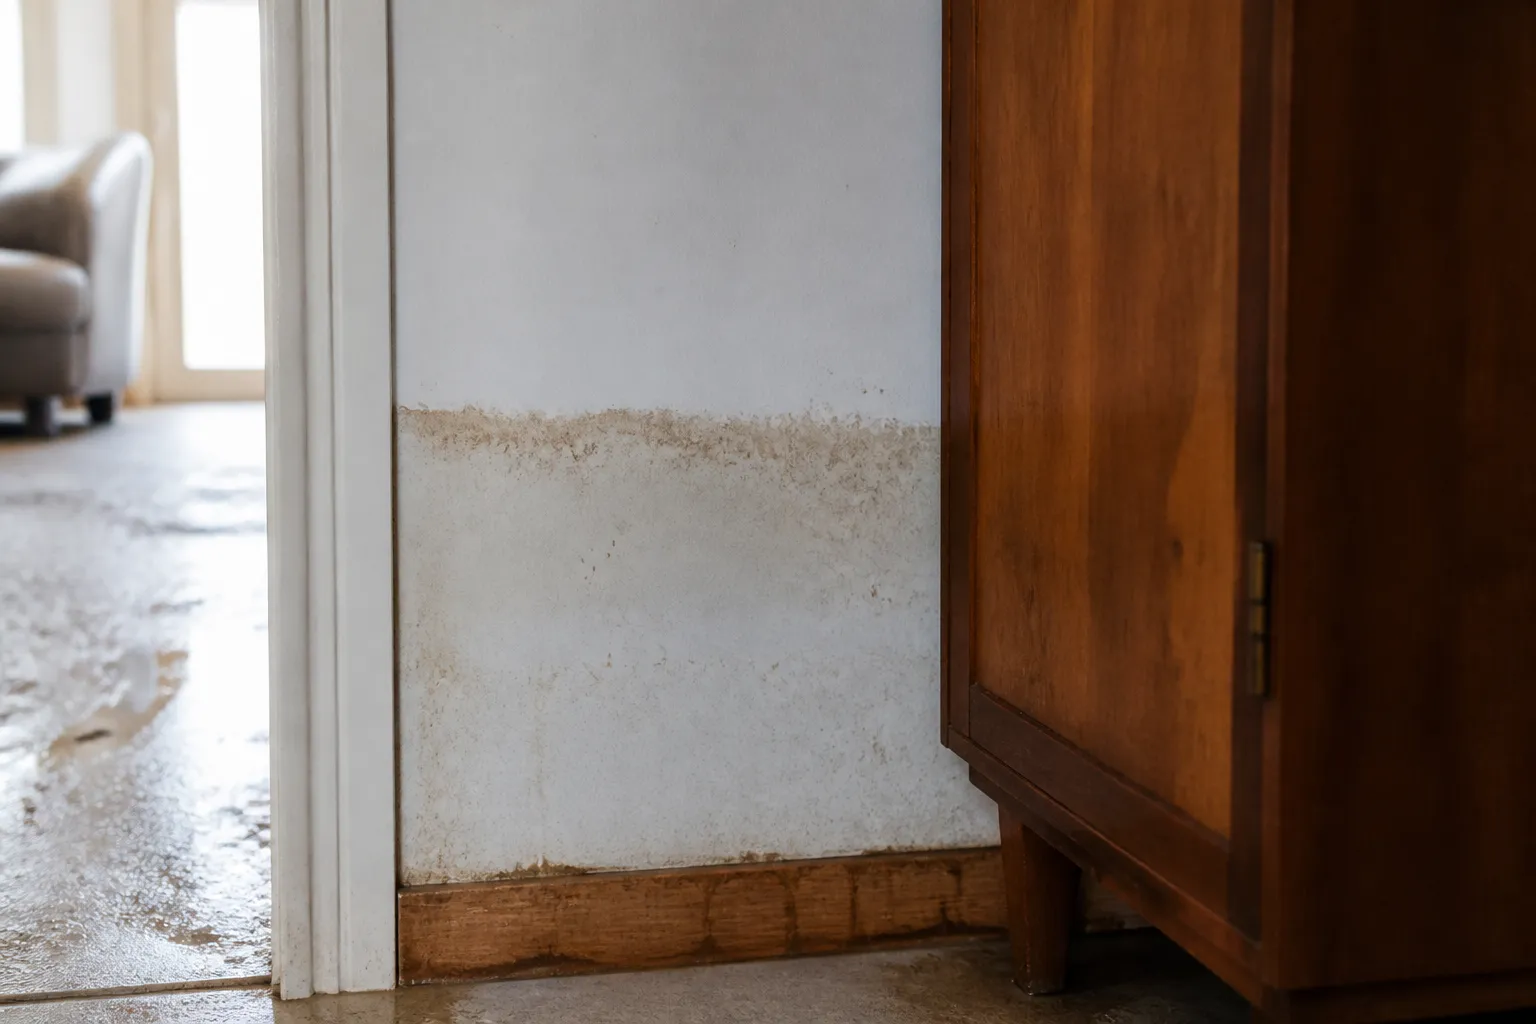
Ligne de crue arrêtée net sous une peinture fraîche : la dissimulation se photographie avant toute réparation.
La procédure
De la découverte au recours : la marche à suivre
La séquence éprouvée : faire constater immédiatement (expert, et constat d’huissier si les traces risquent de disparaître), ne rien réparer avant constat, rassembler les pièces (acte, état des risques, déclarations du vendeur, diagnostics), vérifier le dossier communal d’arrêtés, puis mise en demeure argumentée au vendeur, rapport d’expertise à l’appui. La voie amiable aboutit dans une part réelle des cas, le dossier étant accablant quand la dissimulation est caractérisée ; à défaut, l’action en garantie des vices cachés se porte devant le tribunal, expertise judiciaire à la clé.
Le délai gouverne tout : deux ans à compter de la découverte du vice pour agir. La date de découverte se documente elle-même (la crue subie, le constat). Attendre, c’est périmer ses droits. Notre guide de l’expertise amiable et judiciaire détaille les deux voies.
Les issues
Réduction du prix, annulation, dommages : ce qui s’obtient
Les issues s’échelonnent : réduction du prix (action estimatoire), l’acquéreur gardant le bien avec une restitution proportionnée au vice, la voie la plus commune quand le bien reste habitable moyennant travaux et précautions ; annulation de la vente (action rédhibitoire), bien rendu contre prix restitué, pour les situations graves ; et dommages-intérêts s’ajoutant à l’une ou l’autre quand la mauvaise foi est démontrée, couvrant travaux de reprise, préjudice de jouissance, surcoûts d’assurance. Les frais d’expertise engagés se récupèrent dans le même mouvement.
Le calibrage dépend du dossier : gravité de l’inondabilité, fréquence des crues, coût des protections possibles, et intensité de la dissimulation. D’où le poids du rapport d’expertise dans la négociation comme au tribunal.
Synthèse
Vallées marnaises : vérifier avant, constater vite après
Deux lectures de ce guide : avant l’achat, vérifier soi-même le dossier communal d’arrêtés et questionner le vendeur par écrit sur les sinistres, ses réponses engageant sa responsabilité ; après une découverte, constater vite, ne rien effacer, et construire le faisceau de preuves avec un expert avant d’écrire au vendeur. Dans les deux cas, la rigueur documentaire fait la différence.
Notre cabinet intervient dans toute la Marne : bilan avant achat en zone de vallée, expertise vices cachés, expertise humidité pour dater et qualifier les traces. Guides voisins : sécher une maison après crue, les fissures masquées.
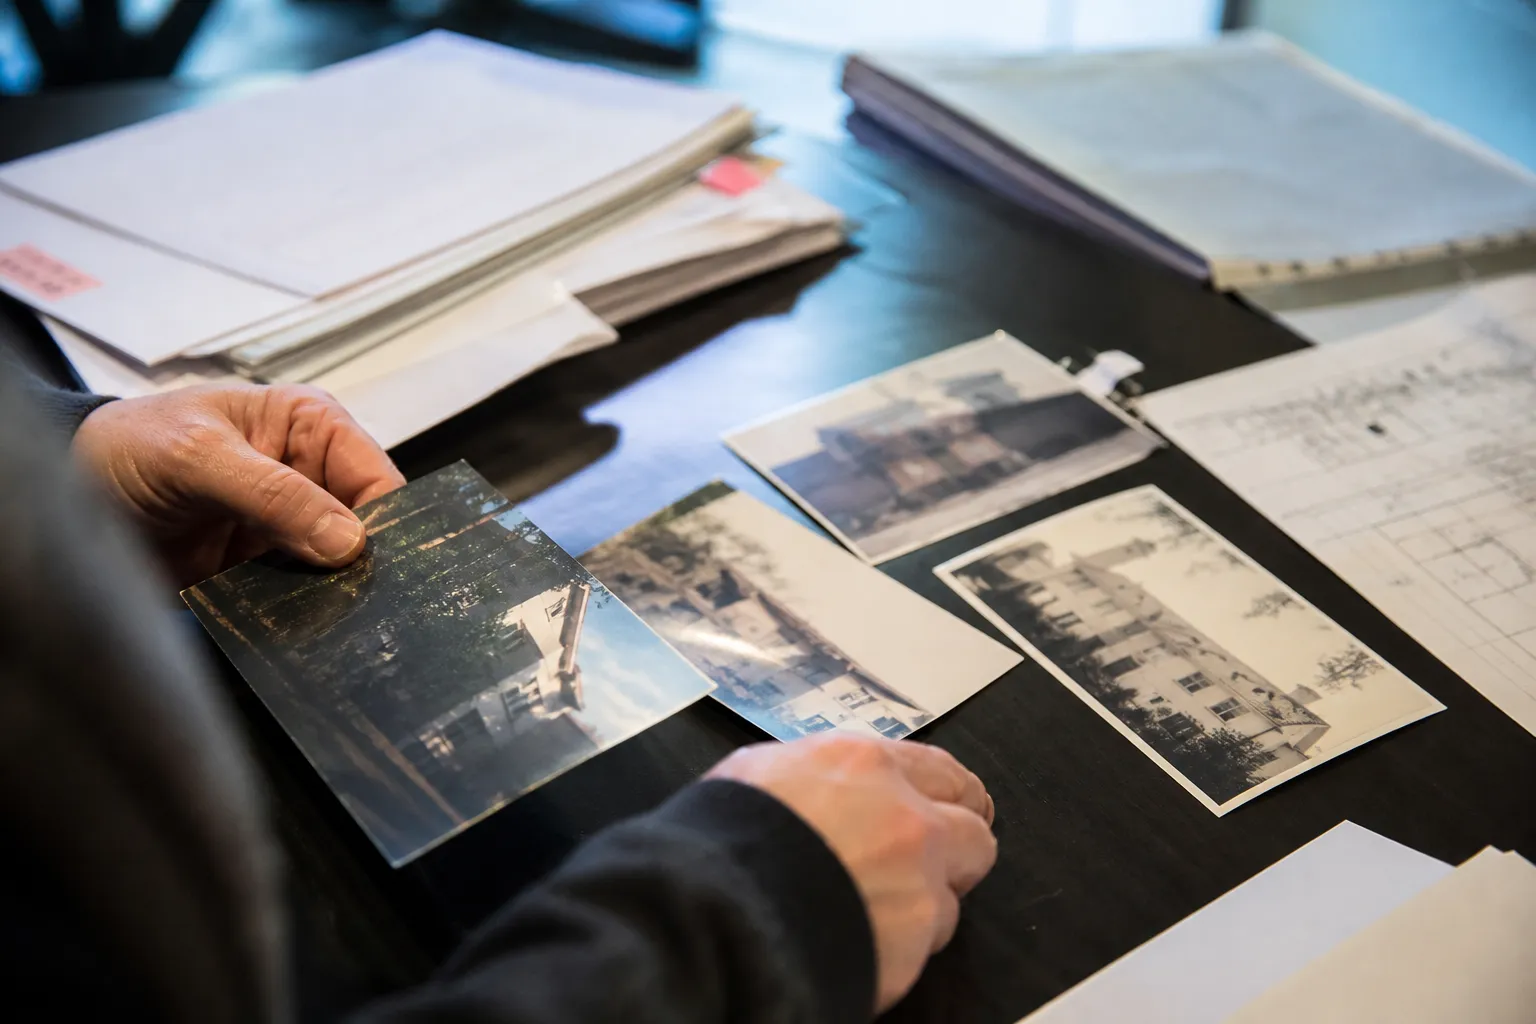
Le dossier communal d’arrêtés de catastrophe naturelle est public : l’acquéreur peut le consulter avant comme après la vente.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Le vendeur devait-il me dire que la maison avait été inondée ?
Oui, deux fois : par l’état des risques si le bien est en zone réglementée, et par la déclaration écrite obligatoire de tout sinistre indemnisé au titre des catastrophes naturelles pendant sa propriété. Une inondation indemnisée et tue constitue un manquement direct, avant même la question du vice caché.
Comment prouver que l’inondation est antérieure à mon achat ?
Par faisceau : traces anciennes constatées par expert (lignes de crue sous revêtements récents, oxydations, reprises homogènes), arrêtés de catastrophe naturelle de la commune aux dates concernées, témoignages de voisins, photos antérieures du bien, dossier d’assurance du vendeur. L’expertise assemble et date ces éléments.
Quels sont mes délais pour agir ?
L’action en garantie des vices cachés se prescrit par deux ans à compter de la découverte du vice, dans la limite de la prescription générale. La découverte se documente (date de la crue subie, du constat). Faire constater sans délai protège à la fois la preuve et le délai.
Je peux réparer ou je dois tout laisser en l’état ?
Faites constater avant toute réparation : un enduit refait efface la preuve. Après constat d’expert (et d’huissier si utile), les travaux urgents de mise en sécurité et d’assèchement peuvent se faire, photos et factures conservées. La séquence constat puis réparation préserve vos droits sans vous laisser dans l’eau.
Que puis-je obtenir du vendeur ?
Selon la gravité et la mauvaise foi : réduction du prix proportionnée au vice, ou annulation de la vente avec restitution, plus dommages-intérêts en cas de dol démontré (travaux, jouissance, surcoûts). Les clauses d’exonération ne protègent pas le vendeur qui connaissait le vice et l’a tu.
Une maison en zone inondable est-elle forcément un vice caché ?
Non : le zonage annoncé dans l’état des risques est une caractéristique connue de l’acquéreur, pas un vice. Le contentieux porte sur le vécu dissimulé : sinistres indemnisés non déclarés, traces masquées, mensonges sur l’historique. C’est la dissimulation qui fait le dossier, pas la carte.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Obligation de déclaration des sinistres indemnisés (code de l’environnement)
- Régime de la garantie des vices cachés et du dol (code civil)
- Dossiers communaux d’arrêtés de catastrophe naturelle de la Marne